
Por Rodrigo de Triana
DEL ESCRITORIO A LA CALLE.
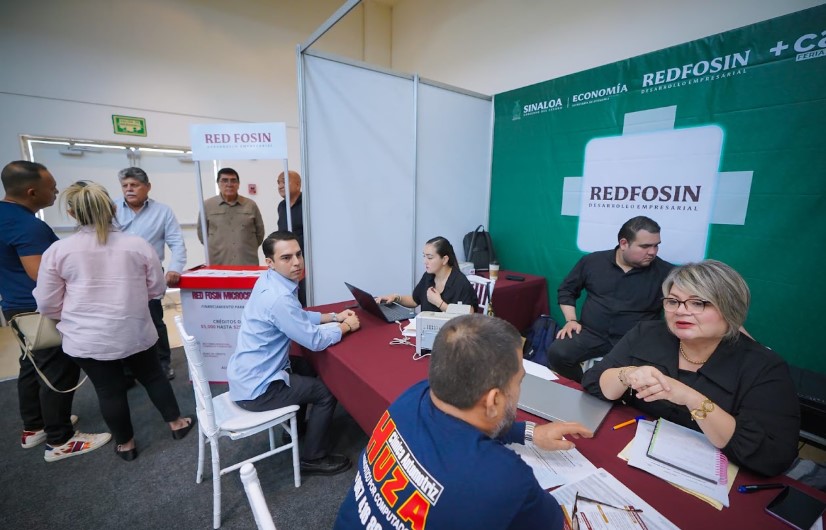
Hay eventos oficiales que, vistos desde la barrera, rozan peligrosamente la comedia negra. La foto es impecable, de esas que le encantan a la burocracia para justificar el boletín del día: funcionarios con sonrisa de escaparate, manteles largos, la plana mayor de la banca privada y una lluvia de números gordos proyectados en las pantallas.
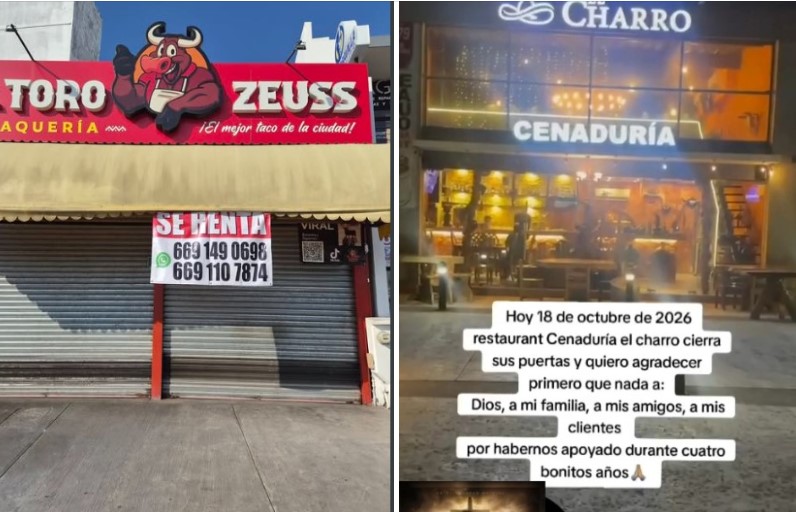
De un lado de la mesa, el discurso triunfalista del “estamos reactivando a Sinaloa”; del otro lado de la puerta, la cortina metálica abajo, el letrero de “Se Renta” descolorido por el sol y la desolada tranquilidad de una ciudad donde el consumo se congeló por culpa del miedo.
Ahí tiene usted la Feria de Financiamiento +Capital, organizada con bombo y platillo por la Secretaría de Economía de Sinaloa. Un evento que pretendía ser la panacea para las castigadas MiPyMEs locales y que, para los cientos de comerciantes que hoy tragan aceite en Culiacán y en la región, no fue más que un amargo bocado de realidad. O más bien, de desconexión institucional.
LA DOBLE TENAZA: SIN CLIENTES Y CON CUOTA.
Presumir una bolsa de 290 millones de pesos en programas con NAFIN y poner a pasear por los stands a la banca tradicional suena muy bonito en el papel. Pero el cálculo oficial ignora la herida más sangrienta que hoy asfixia al comercio local: la extorsión impune.
Porque el comerciante no solo enfrenta calles vacías y ventas desplomadas por la inseguridad; en muchos sectores, la gota que derramó el vaso para bajar la cortina de manera definitiva ha sido el infierno del cobro de piso. Las amenazas cotidianas, la cuota exigida bajo la sombra de la violencia y la indefensión absoluta han obligado a decenas de emprendedores a cerrar antes de poner en riesgo la vida.
Frente a esta tragedia, cabe preguntarse: ¿a quién demonios pretenden prestarle? ¿De verdad creen que un microempresario acosado por el crimen organizado va a pedir un crédito bancario para terminar pagándole el interés al banco y la «cuota» al extorsionador? La ceguera del escritorio roza el cinismo.
LA TRAMPA DEL BURÓ.
Para colmo, el comerciante que ha sobrevivido milagrosamente a este entorno hostil hoy arrastra un historial golpeado. Cuando las ventas caen un 80% y las utilidades se esfuman, lo primero que truena son los impuestos, las rentas y los créditos anteriores.
Hoy, la mayoría de los pequeños empresarios ya cayeron en cartera vencida o tienen la mancha en el Buró de Crédito.
Pretender que la banca comercial les abra los brazos es pedirle peras al olmo: los algoritmos de riesgo crediticio de los bancos no entienden de cobro de piso, empatía social ni contingencias de violencia. Llegar a la ventanilla con el agua al cuello para que un ejecutivo te pida tus estados de cuenta de los últimos tres meses es un chiste macabro que se cuenta solo. ¡Solicitud rechazada y a volar!
VENENO EN ABONOS ACREEDITADOS.
Supongamos que el milagro ocurre y que a algún valiente le autorizan el préstamo. ¿De verdad la solución para un negocio amenazado y sin clientes es endeudarse más? Un crédito no es un subsidio, no genera transeúntes mágicamente ni desmantela a las bandas de extorsionadores.
Servirá, en el mejor de los casos, para patear el bote dos meses y pagar intereses. En el peor, para empeñar el patrimonio familiar financiado con las fintechs y financieras no bancarias que abarrotaron el evento, cuyas tasas de interés harían sonrojar a cualquier prestamista de esquina. En río revuelto, ganancia de acreedores.
LO QUE NO QUIEREN ENTENDER.
Presentar créditos como la gran tabla de salvación para un sector productivo acorralado por la delincuencia es como aventarle un flotador de plomo a alguien que se está ahogando. Las empresas en Sinaloa no están suplicando que les vendan dinero a plazos para seguir manteniendo el local vacío o pagando extorsiones; lo que le exigen a la autoridad son dos cosas que no se compran en un stand bancario:
Primero:
La garantía básica de seguridad pública, que incluye desmantelar las redes de extorsión y devolverle a la ciudadanía la tranquilidad para salir a consumir sin el alma en un hilo. El mejor programa de reactivación económica se llama estado de derecho y paz.
Segundo:
Esquemas de rescate real. Inyección a fondo perdido para nóminas, diferimiento fiscal y un gobierno que actúe como fiador para limpiar o congelar los historiales dañados por esta crisis.
Mientras la respuesta oficial para un comerciante amenazado y quebrado siga siendo “aquí hay un banco que te presta con intereses”, los millones anunciados no pasarán de ser un espejismo publicitario. La economía real no se arregla con deuda ni se reactiva bajo la sombra del cobro de piso. Y para que vuelva la prosperidad, querido lector, hace falta mucho más que una feria de financiamiento.
NOS LEEMOS EN LA PRÓXIMA MAREA.